
内马尔2017年转会巴黎 解约金条款与财政公平的碰撞
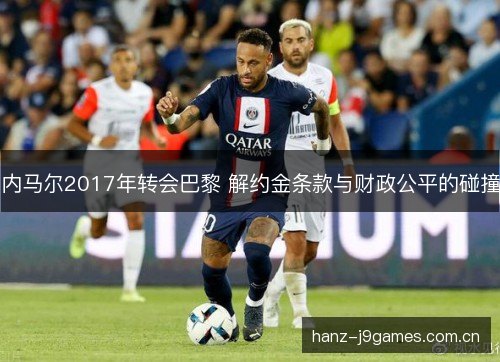
2017年8月,内马尔以2.22亿欧元解约金从巴塞罗那转会巴黎圣日耳曼,这笔金额写进合同条款,也写进了欧洲足球的财政账本。西甲联盟拒绝接受款项并向欧足联投诉,欧足联随后就财政公平问题展开调查。这名球员的买断,为何要牵动两家俱乐部和一个联赛管理机构?解约金条款怎么运作、财政公平审的是什么、内马尔和这两家俱乐部后来各自走向哪里,是理解这桩转会的三条线索。
解约金条款的运作
解约金条款是西班牙职业合同里的固定买断金额,球员可单方面解除合同,由本人或第三方将款项存入指定账户。它不等同于转会费谈判,价格在签约时就已锁死,任何俱乐部只要付得起,理论上都能带走球员,卖方几乎没有否决权。
这套机制的关键,在于主动权握在球员与买方手里,卖方俱乐部往往只能被动接受。J9九游会官网内马尔那次支付走的是解约金路径,而非两家俱乐部坐下来谈转会费。正因如此,巴塞罗那在程序上很难设置阻拦,只能在事后表达不满,争议于是从合同层面转向监管层面。
西甲联盟拒绝接受款项,是个不寻常的环节。按常规流程,联盟承担资金中转的角色,拒绝接收等于在程序上设置障碍。这一步把一桩本属合同范畴的行为,推到了联赛与俱乐部、联赛与欧足联之间的角力层面,也让买断从技术操作变成了公开议题。
财政公平审查要点
欧足联的财政公平规则,核心是俱乐部收支要大体平衡,亏损不能超过设定上限,关联方赞助需按公允价格评估。它管的是账本的整体健康,而不是某一笔转会费的绝对值。内马尔那笔巨款如何入账、由谁来付,自然成了审查焦点。
内马尔这笔2.22亿欧元在会计上并非一次性计入,转会费通常按合同年限摊销,逐年分摊进损益表。这种处理让单笔大额支出对当期报表的冲击被拉平,审查的目光因此更关注多年维度的收支平衡,而非某一财年的账面数字。
因此,调查的落点往往在收入端,俱乐部商业收入与赞助合同是否真实、是否与出资方存在关联,都会被逐项核对。支出端的巨额买断,要靠收入端的持续增长来对冲,账目能否自洽,是这类案件真正要回答的问题。规则的严谨程度,最终就落在这些细项上。
联盟投诉与欧足联介入
西甲联盟的投诉,把矛盾从一桩合同纠纷引向监管层面。作为联赛组织者,它对成员俱乐部与外部资本的交易有明确立场,也有向欧足联表达关切的渠道。投诉本身不等于认定违规,却实实在在启动了后续的审查程序。
欧足联随后就财政公平问题展开调查。对内马尔这笔转会,调查对象是俱乐部账目,而不是解约金条款本身;也就是说,程序合规的买断,仍要在收支规则下接受检验。付款方式合法与账目合规,本就是两回事,这一点常被混为一谈。
内马尔夹在中间,他的转会已经完成,争议却留在机构之间。对球员而言,合同生效、身份变更,竞技层面的事情照常推进;对两家俱乐部和联赛组织者而言,账要一笔一笔算清楚,程序也要一步一步走完,任何一方都无法单方面定调。
监管框架的后续演变
财政公平规则此后经历了调整,欧足联逐步引入新的财务可持续性框架,强调收支平衡,并对工资与转会支出设置比例约束。规则的走向,是从单一的亏损上限,转向更精细、更结构化的监管,以适应转会市场不断抬高的价格水位。
这桩转会成了一个反复被引用的样本。当解约金条款把价格锁死,监管只能从账目一侧补位。内马尔的买断暴露出的缝隙,是合同自由与财政约束之间天然的时间差:交易先付款、后审查,规则往往追着既成事实跑,只能在事后补洞。
内马尔的这段经历也说明,球员在规则碰撞中往往是通道,而不是终点。条款给了他离开的路径,财政规则则决定这条路走得稳不稳。对后来处理类似买断的俱乐部与球员而言,这套组合至今仍在起作用,边界仍旧模糊。
从公开信息看,这类解约金买断与财政审查的角力仍会上演。转会市场的价格由合同锁定,监管的尺子则由账本决定,两条线并行,冲突可能难以彻底消解。内马尔那笔交易留下的,不只是金额,更是一套被反复讨论的判定逻辑。
回到最初的问题:内马尔式的买断与公平能否两全?答案取决于账目能否经得起多年检验。类似的巨额交易不一定原样重演,但条款与规则的张力,可能以新的形式再次出现。